


2026年9月这个当口,翻开各家券商的地产周报,标题清一色都在念叨"暖风又起"四个字。
国庆前的最后一波政策窗口眼看着要打开,深圳、杭州、成都几个重点城市接连放风,四十年期房贷合同已经在部分银行的样本表里跑起来了,二套房认定标准松了又松,公积金贷款上限往上抬了一大截。
这套阵仗,让不少还在饭桌上讨论要不要出手的老百姓瞬间来了精神,感觉又回到了那个只要敢按手印就能赚钱的年代。笔者作为一个盯楼市盯了十几年的人,看到这些消息的第一反应不是兴奋,而是脊背发凉。
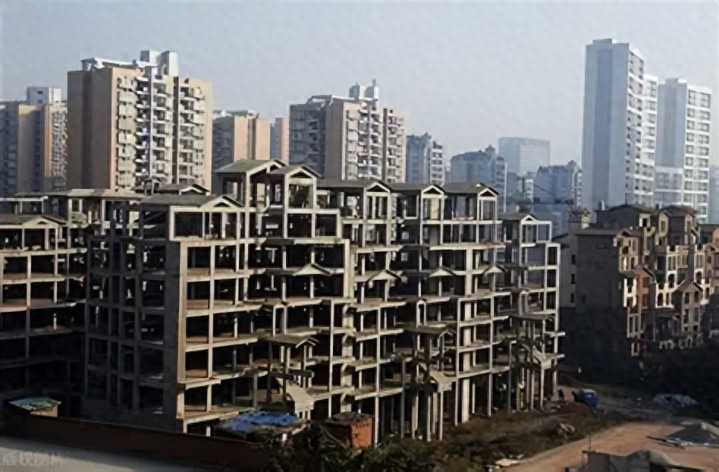
凉的不是政策力度不够,恰恰相反,是因为这一整套救市剧本翻出来一对照——2015年的春天简直就贴在眼前。历史不会重演,但会惊人相似,眼下的中国房地产极可能重走2015年那条老路,只不过路走到一半,风景会彻底换个模样。
想靠十一年前那本剧本再赚一轮快钱的朋友,笔者劝一句,先把冲动按住。把日历翻回2014年那个冷得瘆人的冬天,开发商日子过得比谁都紧。
国家统计局公布的口径,那一年全国商品房销售面积12.06亿平方米,同比跌了7.6%,销售金额7.63万亿元,同比缩了6.3%。更要命的是年末库存,待售面积一口气冲到6.22亿平方米,比上一年硬生生多出1.29亿平方米。
工地机器停转、售楼小姐比看房客还多的场景,笔者当年跑过合肥、跑过郑州,印象太深。到了2015年3月30日那天,那份被市场从此挂在嘴边的"330新政"落地。
二套房贷首付从六成砍到四成,营业税免征年限从满五年缩到满两年,紧接着央行拉开降息降准的连续动作。政策一出,市场当天就翻脸。
国家统计局同样口径的数据,那一年全国销售面积拉回12.85亿平方米,同比反弹6.5%;销售金额跳到8.73万亿元,猛涨14.4%。深圳半年里房价飙了三成开外,一线到强二线一路涨得离谱。
不过这里必须泼一盆冷水,那波所谓的复苏根本不是普天同庆,而是标准的冰火两重天。一线热得离谱,广大三四线县城的库存反倒越堆越高,年末全国待售面积不降反升到7.19亿平方米。
真正把小城市那堆水泥壳子消化掉的,是2016年之后棚改货币化那台核动力发动机——央行印钱、国开行发债、拆迁户拿现金进城扫盘。这段拆迁背景要是不搞清楚,就看不懂后面为什么故事讲不下去了。
镜头切到2026年9月这个当下。国家统计局最新披露的1至7月数据摆在桌面上,全国商品房销售面积只有4.5亿平方米出头,同比再跌11.8%;销售金额4.27万亿元,同比缩水13.1%;房地产开发投资更是塌到4.3万亿元,同比暴跌19.2%。
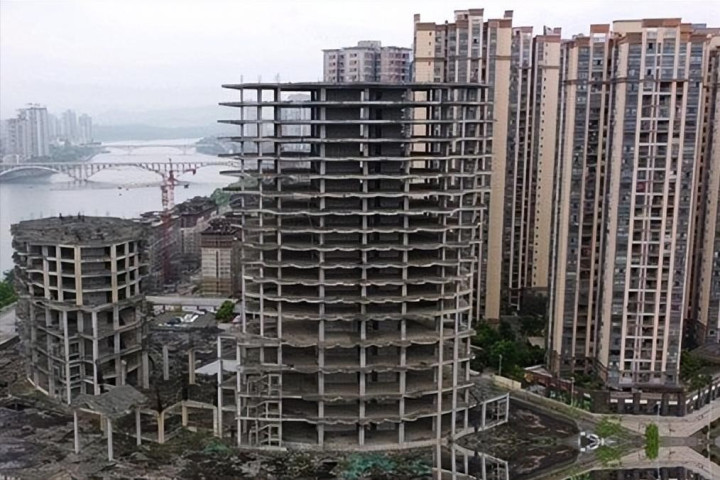
个人按揭贷款到位资金只有6040亿元,同比再降23.5%。这几个数字堆在一起是什么感觉,就是老百姓集体把钱包捂得死死的,谁劝都不松手。
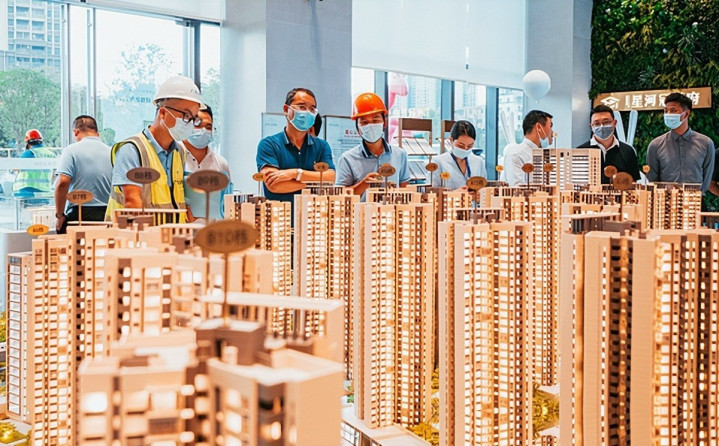
7月末全国商品房待售面积依旧压在7.59亿平方米这个高位。笔者上个月路过河北某个县城,一进城区就看见五六家新盘在打降价广告,"首付分期""买一送车位"的横幅拉得比过年还热闹,售楼处倒是干净,一天进不来两组客户。
二手房挂牌半年无人问津的现象,从东北一直蔓延到长三角边缘的县市。这幅景象,和2014年末那种成交萎缩、全民观望的味道,简直就是一个模子里刻的。
政策工具箱翻出来一看,第一件熟悉的装备就是四十年期房贷。近期部分商业银行样本合同里已经把这个期限跑通,配上首付比例进一步下调、房贷利率跟着五年期LPR的引导继续往下走,一整套配方和2015年那套动作近乎是复读机。
刚需群体拿计算器一按,同样贷两百万,月供确实能减小一千多块钱。可问题是,这种减负够不够诱人到让一个年轻人赌上未来三四十年。
第二个相似信号,是密集出场的一线松绑。北京上海广州近一两个月对非核心区限购的松动、深圳对多孩家庭直接给购房补贴,都是把2015年那套"因城施策"的手法重新打磨一遍。
第三个相似点更硬核,就是高库存的现实压力,逼着地方财政不得不下场收储保交楼。整套政策叙事,和当年"去库存"三个字押的韵完全一致,笔者判断"极可能重走2015年老路"这个提法,前半段成立无疑。
可后半段就要打上一个大大的问号。首先摆在桌面上的是人口这条铁底。
2025年全国总人口继续负增长,出生人口跌到警戒线以下,城镇化率已经爬到67.89%,往上走的坡度越来越平。2015年那阵子,每年还有一两千万农民工带着刚需进城,现在这个源头基本被拧到最小。
买房主力人群在肉眼可见地萎缩,需求端的支撑不是弱一点,是被抽走了地基。再看老百姓的加杠杆意愿。
2015年那会儿,居民部门杠杆率还在40%上下,家庭空间充裕,敢借敢冲。到2025年末这个指标已经压在63%以上,房贷占家庭债务的绝大头。
经历过2021年那波恒大暴雷、烂尾楼断贷风波,普通家庭的心态变得极其保守,提前还贷成了朋友圈里最流行的凡尔赛。政策把门槛拉得再低,也架不住老百姓自己不肯把肩膀伸过去背包袱。
更关键的是棚改货币化这台发动机已经彻底熄火。2015到2017年那波三四线狂欢,本质是靠拆迁户手里的补偿款人为造出一波海量购买力。
眼下的城市更新政策主打旧改和城中村改造,走的是实物安置加微更新的路子,货币化比例被压得很低。少了这台发动机,三四线楼市想靠自身内生需求消化7亿多平方米库存,笔者只能说,痴人说梦。
外部环境的变化同样不能忽略。2026年这个当口,地缘博弈的火药味比2015年浓得多。
外部环境的不确定性,直接压制着老百姓对未来收入的预期,谁还敢像2015年那样闭眼加杠杆。
笔者的判断相当明确——这一轮楼市大概率会走出一条结构性修复的曲线,一线核心地段、强二线的优质学区盘会率先企稳,甚至出现局部小阳春,但2015年那种全民普涨、闭眼买闭眼赚的疯狂行情,这辈子怕是看不见了。
房住不炒这条主线从中央到地方一直没松口,靠房子当理财产品的时代,早就在2021年那波暴雷潮里画上了句号。给准备下场的普通人几句掏心窝子的话。
第一,别拿2015年的经验硬套2026年的市场,那是标准的刻舟求剑。第二,刚需该上车还是要上,改善型换房该置换也别一拖再拖,但千万别再把房子当成理财工具去博价差。
第三,三四线县城的房子这一轮几乎没有翻身机会,除非是自住刚需,否则手里的存量能出就出,别指望还有接盘侠。历史不会重演,但会惊人相似。
当2026年秋天的政策暖风又一次拂过售楼处的玻璃门,剧本封面看着和2015年一模一样,可翻开内页,人物、场景、结局早已改写。
中国房地产极可能重走2015年那条老路,路面上的每一块砖笔者都认得,路口的红绿灯也没换,只是路的尽头不再是一片新蓝海,而是一段需要用理性和耐心慢慢走完的下坡路。看清脚下这条路的真面目,比幻想再一次躺赢重要得多。
盈辉优配提示:文章来自网络,不代表本站观点。


